 David Villanueva
- Bitácora
- 0
- 6 min read
¿Efectivo o pago digital? ¿Qué dice la ley?
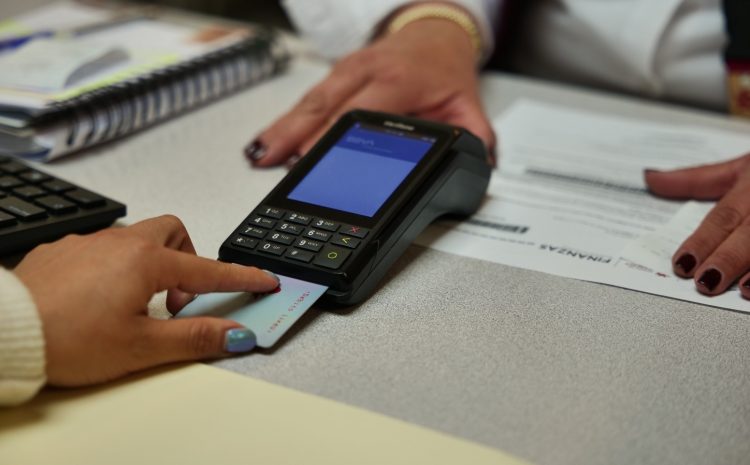
La entrada en vigor de la Ley de Economía Digital para Pagos Digitales y Electrónicos abre la posibilidad de establecer actividades económicas en las que el efectivo deje de aceptarse como forma ordinaria de pago. El decreto, publicado el 4 de noviembre de 2026 en el Diario Oficial de la Federación (DOF), contiene 22 artículos distribuidos en cinco títulos y cinco disposiciones transitorias, con alcance para los tres órdenes de gobierno, instituciones financieras y proveedores de bienes y servicios. La legislación reconoce como medios electrónicos las tarjetas de crédito y débito, transferencias bancarias, domiciliaciones, códigos QR y dispositivos de comunicación de campo cercano (NFC). No obstante, la medida no elimina el efectivo de manera general en el país ni establece su prohibición inmediata en los establecimientos comerciales.
Hacienda tendrá 15 días hábiles para determinar los sectores
El artículo 13 faculta a la Secretaría de Hacienda y Crédito Público (SHCP) para determinar los sectores estratégicos y actividades relevantes donde los pagos digitales podrán convertirse en la única modalidad de cobro. El tercer transitorio concede 15 días hábiles a partir del 5 de noviembre, con vencimiento estimado el 27 de noviembre de 2026, para emitir la primera determinación. Una vez publicada, las autoridades competentes tendrán otros 15 días hábiles para establecer condiciones, requisitos y plazos de transición, conforme al artículo 14. Hacienda podrá ampliar posteriormente la lista de actividades. Los artículos 15 y 16 contemplan excepciones para recibir efectivo o cheque ante fallas extraordinarias de los sistemas electrónicos, pero impiden que estas contingencias justifiquen incumplimientos permanentes o recurrentes. El decreto no identifica todavía los sectores sujetos a esta restricción.
El efectivo predomina en las compras habituales
La transición ocurre en un país donde el dinero en efectivo mantiene una presencia mayoritaria. De acuerdo con la Encuesta Nacional de Inclusión Financiera (ENIF) 2024, elaborada por el Instituto Nacional de Estadística y Geografía (INEGI) y la Comisión Nacional Bancaria y de Valores (CNBV), 85.2% de las personas de 18 a 70 años utilizaba habitualmente efectivo en compras de 500 pesos o menos, frente al 90.1% registrado en 2021, una reducción de 4.9 puntos porcentuales. Para operaciones de 501 pesos o más, el efectivo pasó de 78.7% a 73.5% durante el mismo periodo. En contraste, el uso físico de tarjetas bancarias aumentó de 7.4% a 10.4% en compras pequeñas y de 15.6% a 19% en operaciones mayores. Las transferencias electrónicas y aplicaciones móviles avanzaron de 1.6% a 4.4% y de 2.8% a 7.6%, respectivamente.
Otro indicador revela las diferencias de acceso al sistema financiero. La ENIF 2024 documentó que 76.5% de la población de 18 a 70 años contaba con al menos un producto financiero formal, como cuenta de ahorro, crédito, seguro o ahorro para el retiro, frente al 67.8% de 2021. Sin embargo, solamente 63% disponía de una cuenta de ahorro formal, aunque esta proporción aumentó respecto del 49.1% registrado tres años antes. La encuesta también identificó diferencias por sexo: 58.6% de las mujeres y 68% de los hombres tenían una cuenta de ahorro formal, una brecha de 9.4 puntos porcentuales. Estas cifras muestran que el acceso a instrumentos bancarios todavía no es universal y representan un desafío para las actividades que eventualmente adopten pagos exclusivamente digitales.

CURP Digital, terminales bancarias y trámites gubernamentales
Los artículos 5 al 9 incorporan la CURP Digital y el Expediente Digital Ciudadano como mecanismos para contratar servicios financieros, con reconocimiento jurídico de documentos electrónicos y posibilidad de consultar o transferir información a solicitud de los usuarios. Su utilización no será la única alternativa de identificación, pues las personas podrán presentar otros documentos oficiales admitidos. Además, el artículo 19, integrado por cinco fracciones, faculta al Banco de México para impulsar transferencias electrónicas, regular niveles de operación de cuentas y emitir disposiciones junto con la CNBV para facilitar pagos mediante códigos QR en terminales bancarias. Por su parte, el artículo 20 establece cinco obligaciones generales para las entidades financieras, entre ellas promover la inclusión financiera y facilitar créditos digitales. La ley no fija comisiones máximas generales ni garantiza la gratuidad de todos estos servicios.
La aplicación también alcanzará a los gobiernos estatales y municipales. Los artículos 10 y 12 prevén la habilitación de infraestructura, la difusión de medios de pago disponibles y la atención de fallas operativas, mientras que los artículos 21 y 22 ordenan adoptar modelos de homologación de trámites y plataformas tecnológicas, como la Ventanilla Digital Nacional de Inversiones y la Plataforma de Establecimientos Mercantiles. En el Estado de México, estas disposiciones tendrán implicaciones para la modernización de trámites y servicios públicos de dependencias estatales y ayuntamientos, aunque no establecen una fecha inmediata para retirar el efectivo de sus cajas recaudadoras. El principal desafío presupuestal aparece en el quinto transitorio, que dispone que la implementación se cubrirá con los recursos ya autorizados, sin asignaciones adicionales para el ejercicio fiscal ni los subsecuentes. La falta de conectividad, los costos bancarios y el acceso desigual a servicios financieros serán factores relevantes durante la transición.
FOTOS: ESPECIALES.
