 Claudia Hidalgo
- Transparencia
- 0
- 5 min read
Le sobraron 285.7 mdp a la UAEMex en 2025
Con base en los resultados del informe de la Cuenta Pública y el Programa Anual de Auditoría, que llevó a cabo una auditoría de cumplimiento financiero a la Universidad Autónoma del Estado de México (UAEMex), que durante el 2025 presupuestó 6 mil 437.2 millones de pesos, pero al final alcanzaron los 6 mil 844.5 millones, de los cuales solo ejercieron 6 mil 558.8 millones de pesos.
Las cifras reflejan un sobrante de 285,7 millones de pesos durante el pasado ejercicio fiscal, en el cual la mayor parte de los recursos se destinaron al capítulo de servicios personales, con un gasto de 5 mil 400.3 millones de pesos, seguido del rubro de servicios generales, con 639. 8 millones de pesos.
De la revisión se determinaron 21 resultados con 113 observaciones, principalmente relacionadas con la falta de un programa anual de adquisiciones, carencias de estudio de mercado, la omisión en la publicación de convocatorias, ejecución incorrecta de procedimiento adquisitivo de licitación pública e incumplimiento en requisitos mínimos de contratos; ampliación al importe del contrato, excediendo el 30 por ciento de la norma.
Además de incumplimiento de contrato, falta de procedimientos adquisitivos, montos máximos de adjudicación, incumplimiento a la Ley de Disciplina Financiera, Tabulador de Sueldos y Salarios, falta de comprobación, diferencia entre el ingreso contable y presupuestal, falta de liquidez para hacer frente a pasivos, pagos indebidos, sobre ejercicio y subejercicio en diversos renglones.

El detalle de las observaciones
En donde la UAEMéx tuvo más observaciones fue en el rubro de servicios profesionales, del cual se derivaron tres pliegos donde se señala la falta de programa anual de adquisiciones, la inexistencia de estudio de mercado, la falta de procedimiento adquisitivo, se adjudicó indebidamente la contratación de bienes y/o servicios, y no se acreditó documentalmente la procedencia del supuesto.
Además, no se sustentó por qué se llevó a cabo una adjudicación directa en lugar de una licitación pública, se adquirieron indebidamente bienes y servicios, faltó evidencia documental legal que acreditara la existencia de la garantía de defectos o vicios ocultos derivada de la celebración de un contrato, y no se comprobó la acreditación de dos pagos.
En servicios personales, por ejemplo, señalaron, que se elaboraron y autorizaron tabuladores de sueldo del ejercicio 2025 sin presentar de manera desagregada y específica las percepciones que integran las remuneraciones de las distintas categorías de personal, con lo cual no es posible distinguir con precisión los importes que conformaron la remuneración total de los servidores públicos y faltó comprobación de erogaciones
En los seguros y fianzas le señalaron ocho observaciones; en materiales de construcción, nueve; en combustibles, lubricantes y aditivos, 10; ocho en servicios de acceso a internet; siete en arrendamientos de activos intangibles; nueve en servicio de vigilancia; seis en impuestos y derechos; dos en becas; 14 en bienes informáticos, entre otros rubros.
En estas áreas se señalan temas como incumplimiento de contrato, pagos indebidos, falta de programa anual de adquisiciones y estudio de mercado, omisión en la publicación de la convocatoria, ejecución incorrecta del procedimiento de licitación pública nacional, adjudicación y contratación indebida.

Gasolina a vehículos no identificados
Así como ejercicio indebido de recursos públicos financieros por la adquisición de suministro de combustible a diversas unidades vehiculares que no fueron localizadas dentro del parque vehicular ni en el inventario de bienes de la universidad.
Se presume que ejercieron indebidamente recursos por la adquisición de un esquema de asignación de tarjetas de combustible por centro de costos y no por unidad vehicular.
No se acreditó la entrega del servicio de internet ni de todos los arrendamientos.
Hubo pago de obligaciones derivadas de ejercicios anteriores con recursos del ejercicio fiscal 2025: pagos de contribuciones sin acreditar el origen y la fuente de financiamiento, pago de ISR con una partida distinta a la autorizada.
No se acreditó la recepción de becas, se observaron pagos indebidos por la existencia de registros duplicados a beneficiarios y erogaciones fuera del plazo de 45 días hábiles.
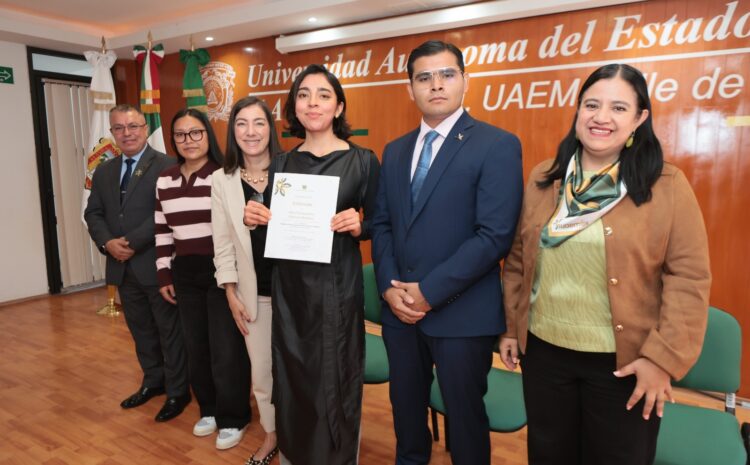
El periodo de revisión coincidió con el cambio en la rectoría y gran parte del año el edificio central de la UAEMex estuvo tomado. Se presentó un rectorado provisional a la salida de Carlos Barrera y la nueva rectora asumió la titularidad en julio, pero fue hasta finales de noviembre que retomó el control del edificio, donde se denunciaron saqueos, destrucción de documentación, así como daño a muebles e inmuebles.
FOTOS: ESPECIALES.

Related post